Pour un groupe clôturant au 31 décembre, IFRS 18 concerne l’exercice 2027, avec des informations comparatives à préparer. Le risque n’est pas seulement de produire un nouvel état : c’est de découvrir trop tard que les données permettant de classer certaines opérations n’ont jamais été collectées.
Commencer par les opérations, pas par la maquette
Une hiérarchie de comptes ne suffit pas toujours pour affecter revenus et charges aux nouvelles catégories. La nature de l’opération et l’activité principale du groupe peuvent intervenir. Construisez un inventaire des cas sensibles : intérêts, différences de change, participations et éléments regroupés dans des comptes génériques. Les équipes normes doivent valider les règles avant leur paramétrage.
Séparer collecte, classification et restitution
Conservez les données d’origine et appliquez des mappings documentés, plutôt que de modifier directement les historiques. Identifiez les attributs manquants, les contrôles à ajouter et les ajustements nécessaires. Une règle doit pouvoir être expliquée, versionnée et rapprochée avec l’ancienne présentation. Ce découplage facilite aussi la maintenance lorsque l’organisation évolue.
Tester toute la chaîne
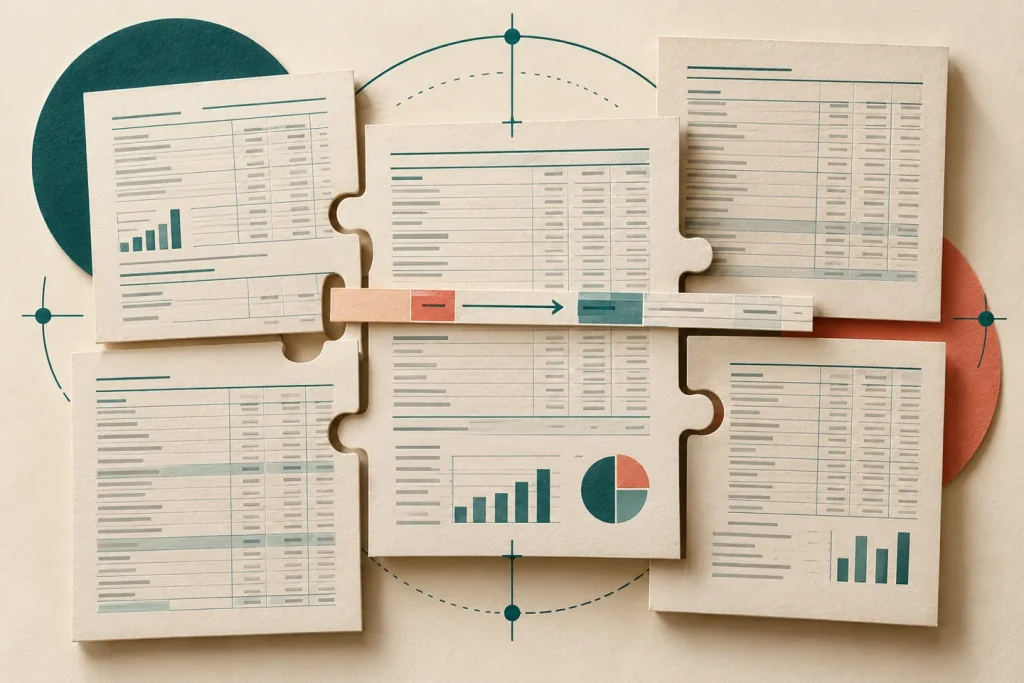
La recette doit couvrir les liasses, les écritures de consolidation, les états, les notes et les exports. Incluez des entités atypiques et des opérations de périmètre. Un état final équilibré ne prouve pas que chaque catégorie est correcte. Organisez un rapprochement par poste, puis une revue avec les responsables de la communication financière.
Passer à l’action
Le premier livrable utile est une matrice opération–donnée–règle–contrôle. Faites produire une période comparative avant de figer la maquette, et réservez un cycle complet de correction. Le calendrier IASB doit être rapproché du cadre d’application de votre juridiction.
Sources et références
Références consultées le 7 octobre 2026. Les recommandations de mise en œuvre relèvent de l’analyse éditoriale.